Everton · 40 anos
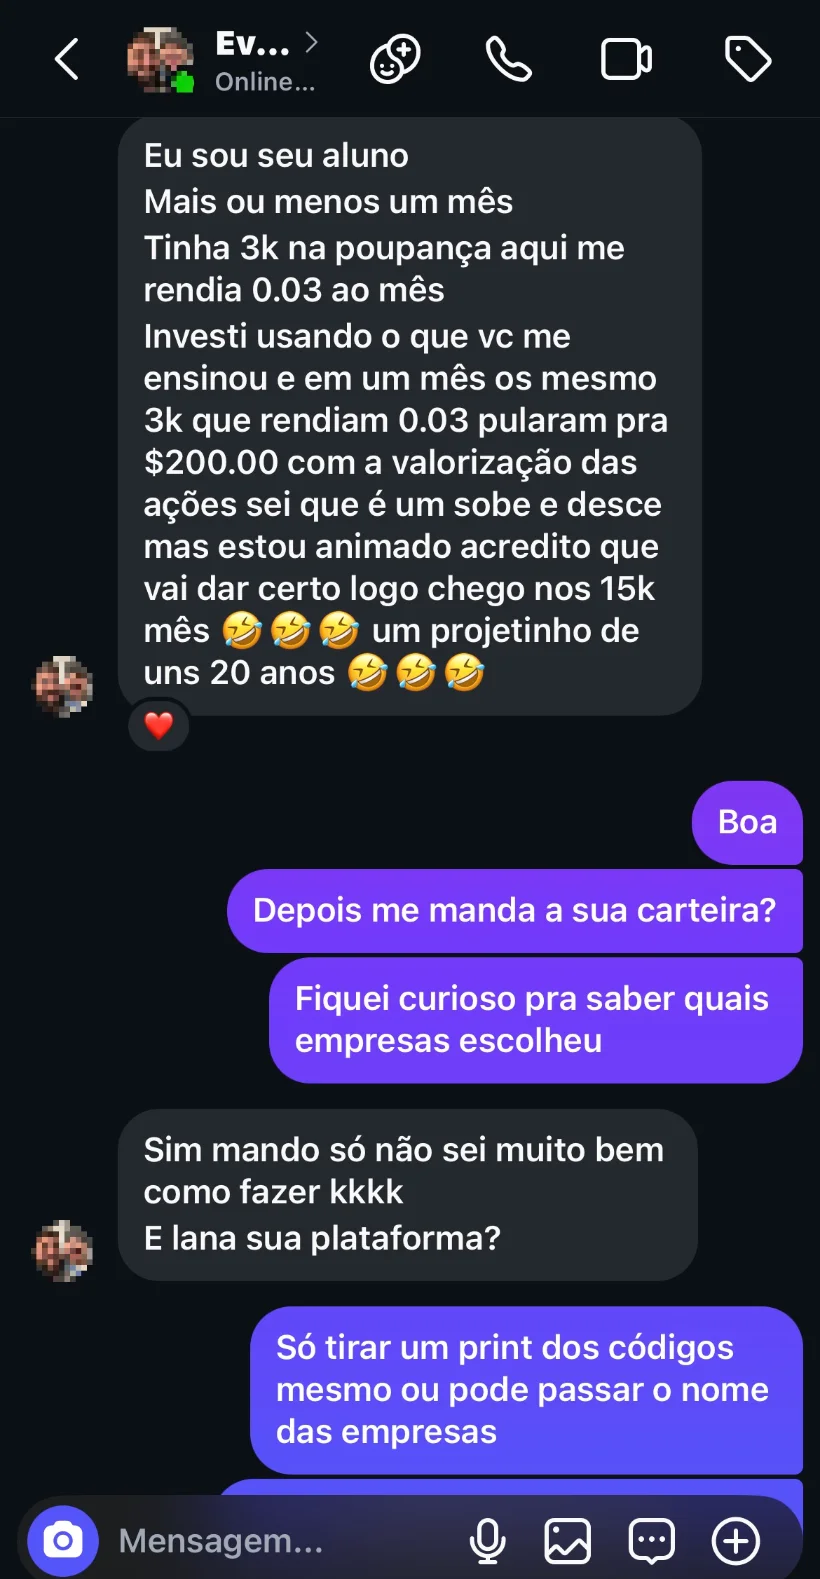
Investe 3 mil por mês há menos de um ano, e o plano é parar daqui a 20, com 15 mil de renda.
arraste para ver mais →
Mesmo sem documento americano, sem inglês fluente e sem nunca ter investido um dólar
Olha alguns deles:
Everton · 40 anos
Investe 3 mil por mês há menos de um ano, e o plano é parar daqui a 20, com 15 mil de renda.
arraste para ver mais →
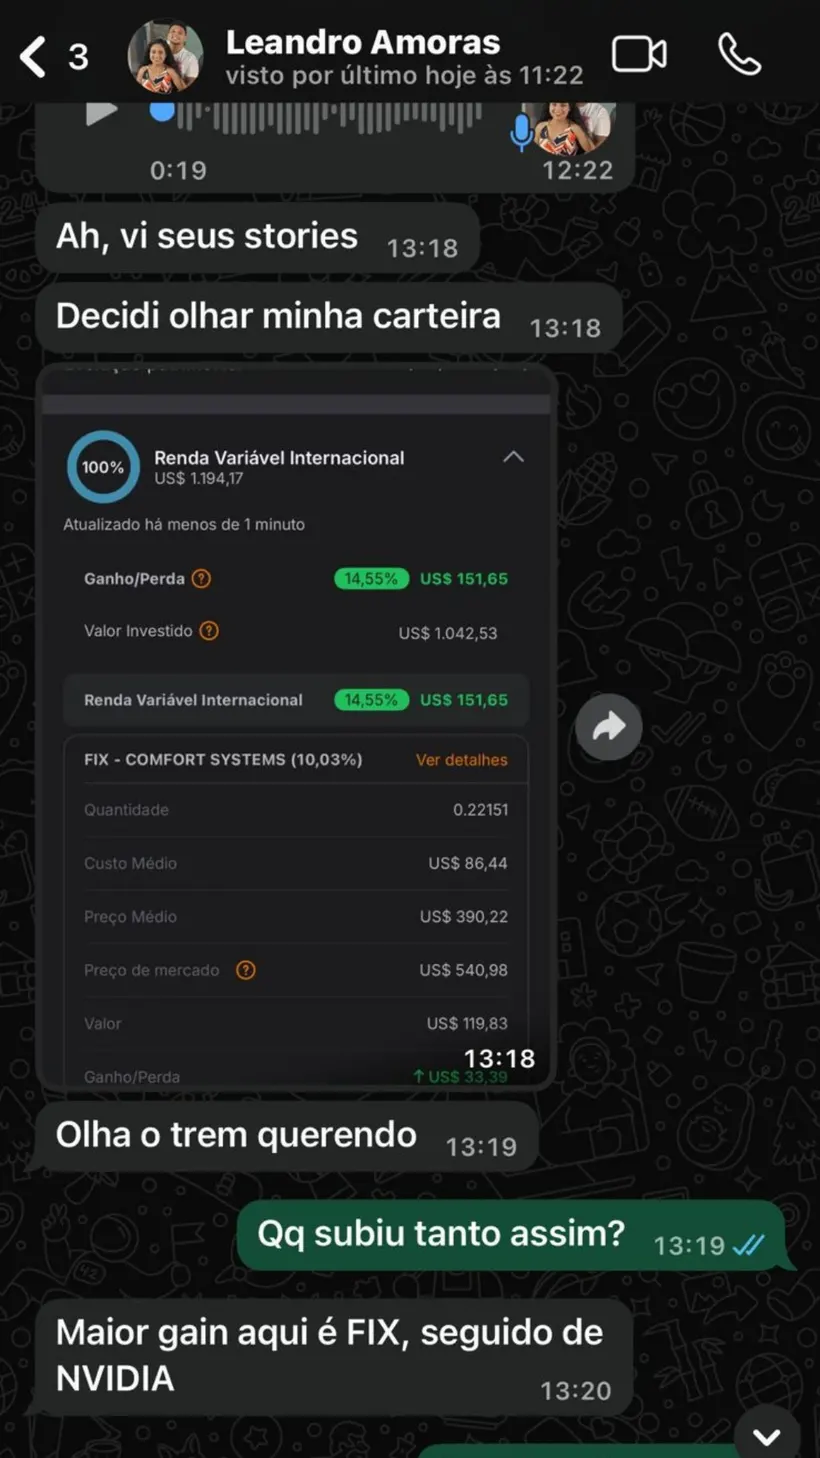
Leandro · 27 anos · Engenheiro de dados
Recebeu o primeiro dividendo dele: US$ 1,20, de uma empresa só. Seu plano é parar antes dos 55, com U$4,5 mil por mês.
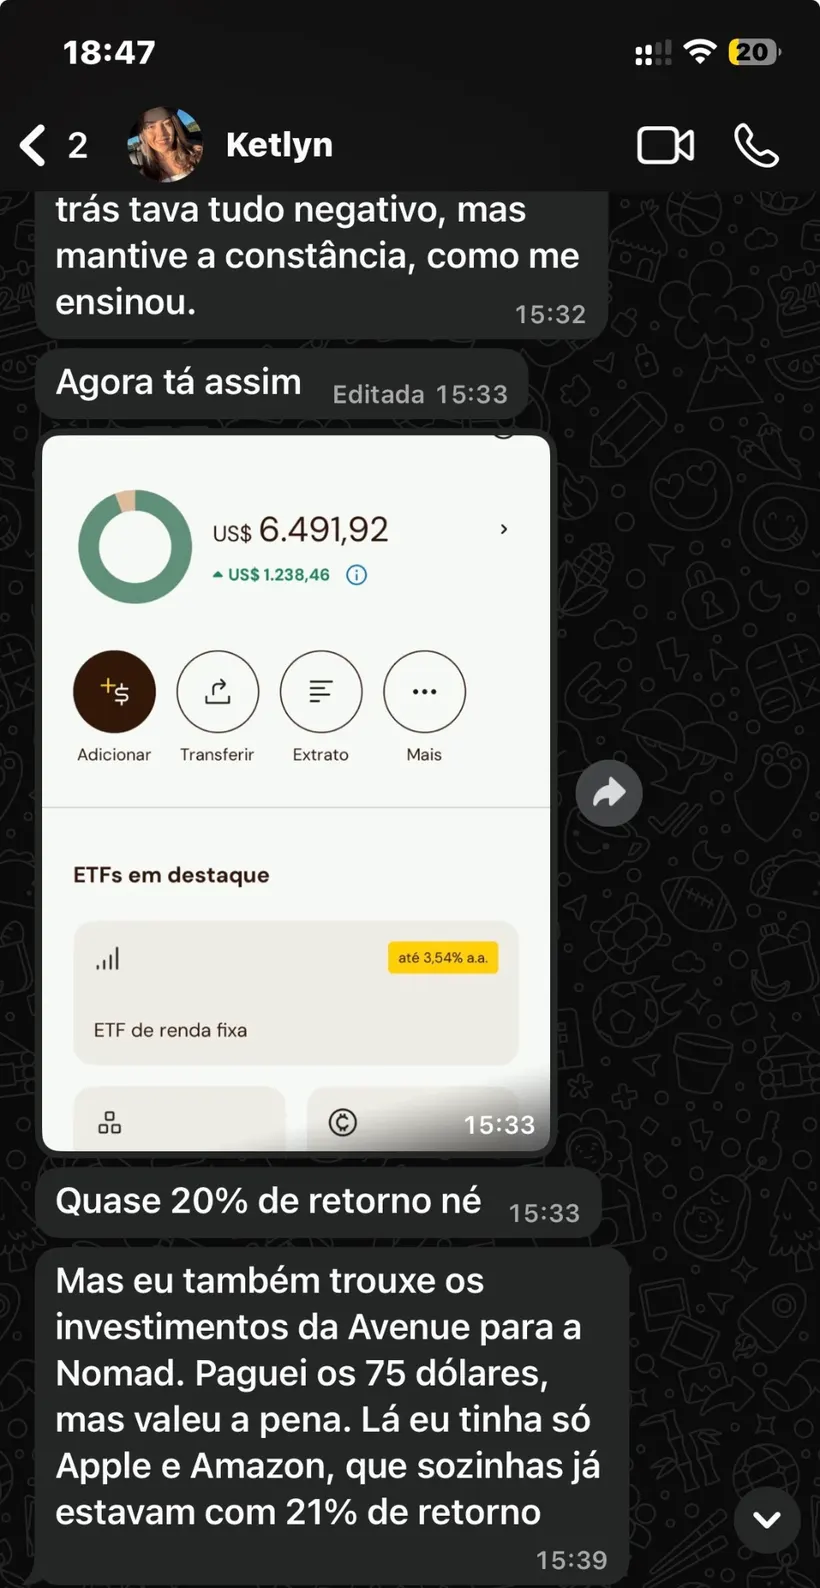
Ketlyn · 30 anos · Contadora
Investe U$500/mês e cumpriu o voto, na alegria e na tristeza. Quase 20% de retorno, com mais de 6 mil dólares juntados. O plano é parar aos 50, com U$4.500/mês.
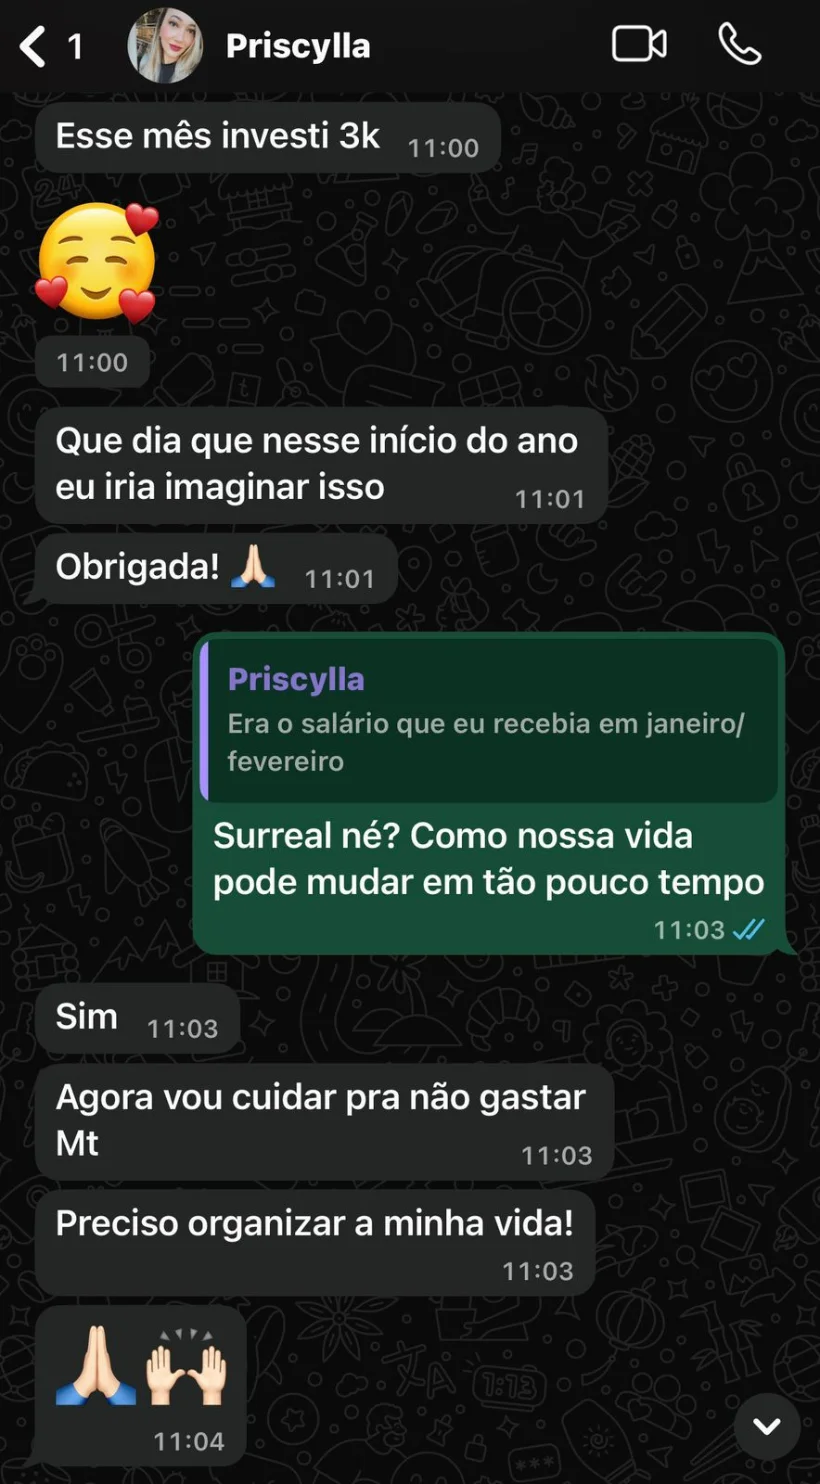
Priscylla · 38 anos · Assistente
A Priscylla tem um plano pra parar antes dos 60, com U$4.000/mês no Brasil.
Rodrigo · 23 anos · TI
Começou cedo. Investe U$800/mês há menos de um ano, e o plano é parar aos 45, com 8 mil de renda.
Jediel · 44 anos · Motorista de Aplicativo
Jediel começou a 3 meses, investe U$800/mês. O plano é parar aos 60 com uma renda de U$4 mil por mês, no Brasil.
Nayara · 35 anos · Personal Trainer
Daquelas que não arrisca nada. Investe 300 por mês há mais de um ano e tem um plano pra se aposentar aos 60, com 3.500 dólares por mês, no Brasil.
Antes de continuar, veja se alguma dessas frases já passou pela sua cabeça:
“Trabalho demais, mas sinto que só vivo pra pagar conta.”
“Meu dinheiro tá parado. Sei que deveria tá investindo em algo.”
“Compro lote, apartamento pra alugar no Brasil…mas não sei se é o certo.”
“É 1.800 dólares por mês que o Social (Security) paga. Como se mantém?”
“Tem o 401k também, mas nunca nem abri pra entender se compensa.”
São frases de imigrantes reais, como você
Foto ilustrativa. Protegemos a identidade da Patrícia pela situação dela nos EUA.
A história e os números são 100% reais.
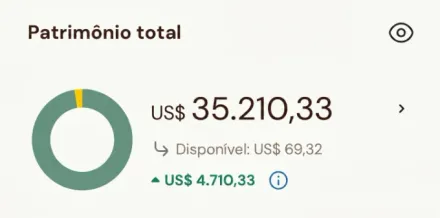 US$ 35 mil · 15 meses
Ela não tem SSN. O inglês é o básico. E o tempo livre… bem, você sabe como é a rotina de quem limpa até 4 casas num dia.
Mesmo com a rotina corrida, abriu uma conta numa corretora americana regulada só com RG brasileiro,NO NOME DELA.
Hoje, 15 meses depois, são +US$ 35 milinvestindo por volta de U$ 2 mil por mês e fazendo tudo em 5 minutos.
O que mudou não foi a vida dela. Foi o caminho, explicado pra realidade de quem VIVE nos EUA.
Quem mostrou esse caminho pra ela? Deixa eu me apresentar.
Passei sete anos como auditor externo, conferindo a contabilidade de incorporadora, construtora, cooperativas e mais um monte de empresa grande.
Minha família repete há três gerações que 'quem compra terra nunca erra'. Eu decidi botar na ponta do lápis: Taxas, imposto, reforma, juro...vi que aquilo ia me prender a vida inteira num bem difícil de vender.
Em 2019, comecei a investir direto na economia americana. Hoje isso passa de cem mil dólares. Se funciona pra quem tá do outro lado do mundo ganhando em real, imagina pra quem já tá dentro, ganhando em dólar.
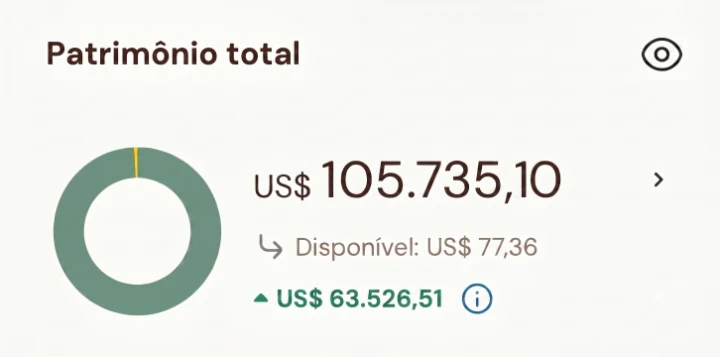
Minha conta na corretora americana (Nomad). 6 anos de método.
Foi nos bastidores das incorporadoras que eu conheci o meu público. Desde 2021, como consultor, comecei a atender imigrantes.
“Tá seguro no banco.”
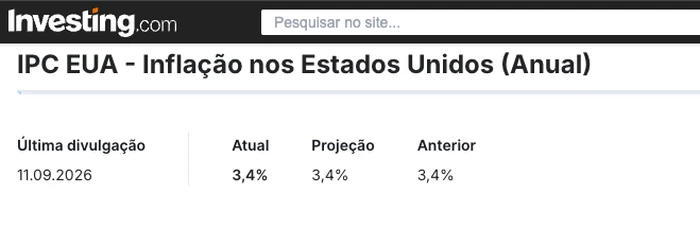
A poupança dos grandes bancos paga quase zero e a inflação come uns 3,5% ao ano. Em US$ 10 mil parados, uns US$ 350 somem por ano, sem aparecer no extrato.
Fontes: CPI/BLS, 12 meses até jun/2026; Motley Fool, 2026.
“Lá rende mais.”
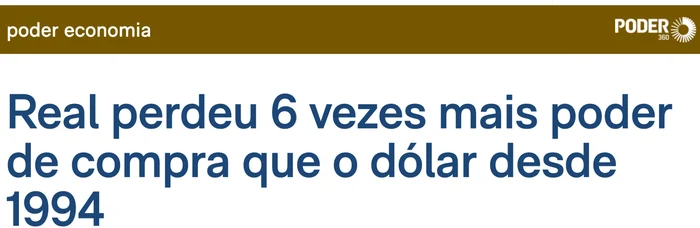
O real já perdeu 80% do valor frente ao dólar desde que foi criado (Banco Central). Se você morasse no Brasil, ganhando em real, colocaria as suas economias na Venezuela?
Fontes: Banco Central; Poder 360, 2026.
“Quem compra terra não erra.”
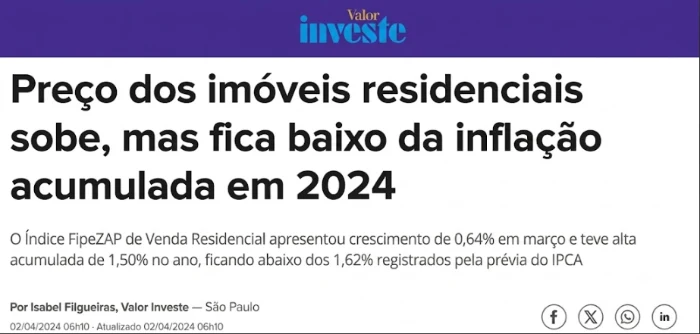
Aluguel na conta, mas tudo resolvido pelo WhatsApp. Converte o aluguel de 2 mil reais: dá menos de 400 dólares. Mal paga uma compra básica no Costco. E nem falei da 'valorização' real do imóvel...
Fonte: índice FipeZap/FIPE deflacionado.
Se você tivesse investido US$ 100 mil num imóvel em São Paulo em 2008, teria hoje cerca de US$ 168 mil. Os mesmos US$ 100 mil na economia americana: mais de US$ 760 mil.
Simulação: US$ 100.000 · jan/2008 a jun/2026 · valores em US$
A diferença passa de US$ 600 mil, queimados na decisão que parecia a mais segura de todas.
(Comprar BDR e ETF na B3 não resolve: continuam presos ao real e o Brasil)
Quem viveu confisco e hiperinflação aprendeu a ter medo, e o medo virou herança de família.
A gente acredita que isso é controle, mas é apenas uma sensação de segurança construída culturalmente.
Todo investidor do mundo põe dinheiro demais no próprio país. É um comportamento quase inconsciente.
Só que a sua vida é em dólar: o aluguel, o mercado, o plano de saúde, a velhice. Não faz sentido medir o patrimônio numa moeda que você não usa
Levi · 64 anos · 27 anos de EUA
“A gente vem economizando com a mão fechada e tá tudo parado, nem na poupança. Isso vem me criando uma agonia.”
Hoje: conta aberta e primeiro aporte feito no mesmo dia.
Wellington · 62 anos · 33 anos de EUA
“Paguei um milhão de reais num apartamento que me gera 2.400 reais por mês.”
Hoje: Tem um plano de 8 anos pra complementar a aposentadoria que já vai receber
Flávia · 58 anos · 22 anos de EUA
“Ia comprar o quarto apartamento em São Paulo. Desisti”
Hoje: investe em dólar, a moeda que sua pra ganhar.
Você compra um pedacinho de uma empresa que já usa todo dia. O mercado onde compra, o cartão que passa, o celular na sua mão
Aí acontecem duas coisas: a empresa divide parte do lucro com os sócios, direto na sua conta (é o dividendo), e quando ela lucra mais ano após ano,o seu pedaço passa a valer mais
Aumenta o dividendo há mais de 60 anos seguidos
Atravessou até a Segunda Guerra pagando dividendos aos sócios
Sem cortar dividendos nem na crise de 2008, nem na pandemia
É com esse tipo de empresa que o Casamento Perfeito te casa
Investir é como casar: você analisa o caráter antes, faz um voto e depois colhe o que construiu. O método te leva pro compromisso, em 3 passos:
É um checklist que elimina 99% das "aventuras" do mercado. Sobram as melhores empresas: sólidas, lucrativas e com futuro.
Você investe um valor fixo todo mês, dividido igual entre doze empresas selecionadas do filtro. E quando o mercado cai, o mesmo dinheiro compra mais pedaços. Quando sobe, o seu patrimônio decola. E você nunca precisa adivinhar a hora de comprar.
Quando o patrimônio amadurece, você colhe os frutos e deixa o tronco em pé. A regra dos 4%, que os americanos usam há décadas, diz quanto dá pra tirar por ano sem matar a árvore.
15 anos de dado real
Apliquei o Filtro de Caráter como se fosse 2010: lucro, dívida, ficha limpa, o que cada empresa era naquele ano, sem saber o que ia acontecer depois.
Escolhi doze: Apple, Microsoft, Coca-Cola, Caterpillar, Costco… outras você provavelmente nunca ouviu falar.
Depois simulei 800 dólares por mês, dividido igual entre as doze, corrigido pela inflação e com os dividendos plantados de volta.
São 430 mil dólares de diferença. Pra chegar no mesmo milhão só com o índice, seriam quase 19 anos em vez de 15.
Quanto isso paga por mês
Pela regra dos 4%, quase um milhão vira 40 mil por ano — US$ 3.300 por mês pingando na conta.
Barras: renda mensal. O valor em cinza é o patrimônio acumulado em 15 anos.
O que separa os 3 mil dos 5 mil é quanto você coloca todo mês e por quantos anos você não falha.
Simulação com dados históricos reais, de dez/2010 a dez/2025.
Na faixa dos 800 por mês, cada dia de “invisto quando der” custa uns 600 dólares, e cada mês custa 18 mil dólares de patrimônio lá na frente.
A minha mãe tinha o dinheiro, mas não sabia onde investir… quando descobriu isso, ela me disse:
“Se a gente tivesse começado isso sete anos atrás…”
Sete anos dela, custaram + de 800 mil
Essa conta não aparece no extrato. Chega daqui a quinze anos, de uma vez só.
Ou você escolhe a sua data, ou o corpo escolhe por você.
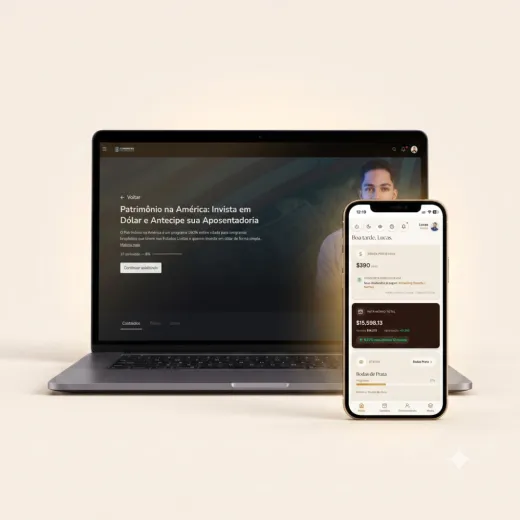
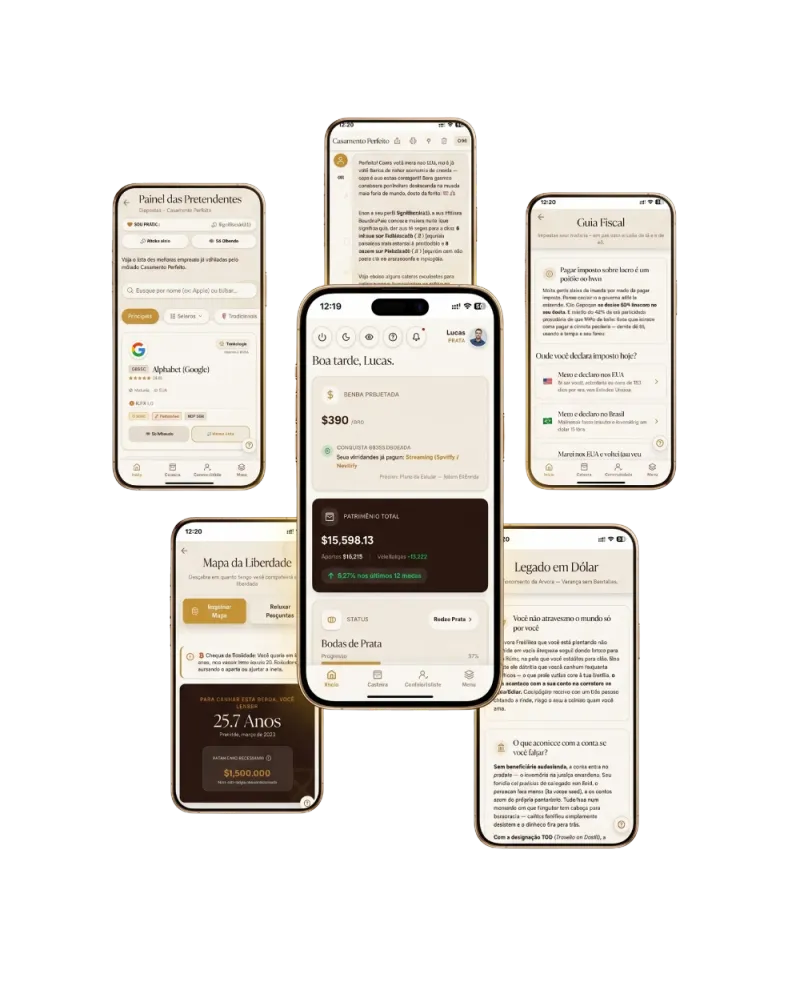
Tudo acontece dentro do aplicativo exclusivo: é assistir, clicar e fazer.
É o caminho completo, do dinheiro parado até você virar sócio das maiores empresas do mundo e se aposentar na metade do tempo.
Escuta a Eliane, talvez você já tenha vivido isso.
 áudio
“Eu já comprei cursos de investimento, mas.."
Eliane · aluna Patrimônio na América
E se você já abriu conta numa corretora e travou na plataforma: é pra você. O método organiza o que você começou.
QUERO COMEÇAR AGORAVocê digita a sua idade, quanto já tem, quanto coloca por mês e a renda que quer. O app te devolve a sua data, com dia, mês e ano.
A Lista das 50 aprovadas no filtro já tá no app, separada por perfil e por setor. A Cerimonialista, agente de IA com o método completo, lê o seu perfil e te sugere as doze.
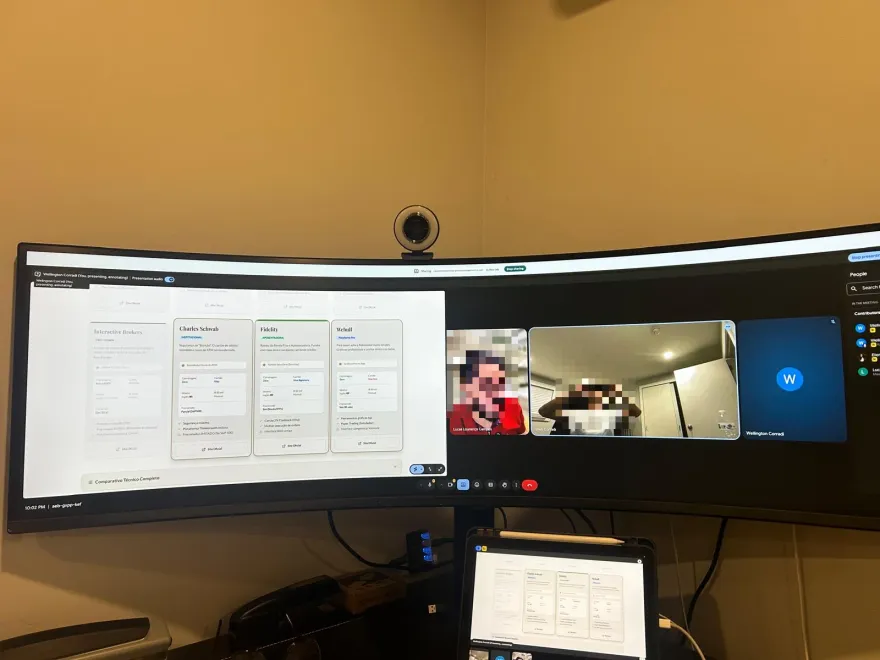
O app te diz qual corretora americana serve pro seu caso, porque muda: com SSN, sem SSN, ou ganhando em dólar morando no Brasil. Aí você abre a conta com RG, passaporte ou ITIN, com o vídeo da minha tela do lado da sua, clicando onde eu clico.
Você escolhe o dia do mês, o app te lembra, você abre a corretora e cumpre o voto em cinco minutos.
O app mostra quais relatórios tirar da corretora, e eu te mostro na tela onde cada número entra na declaração americana e na brasileira.
Em nenhuma fase você precisa entender de finanças. Você digita, escolhe e confirma.
BÔNUS 01
Todo mês, o ano inteiro, a minha cara na tela e a sua dúvida respondida. No grupo eu aviso quando fiz o meu investimento do mês e mando só a notícia que importa.
 áudio
“Já gostei que ocê respondeu ligeiro demais. Até falei pra minha esposa: o rapaz tava esperando a minha mensagem cair lá nele.”
Cleiton · aluno Patrimônio na América
BÔNUS 02
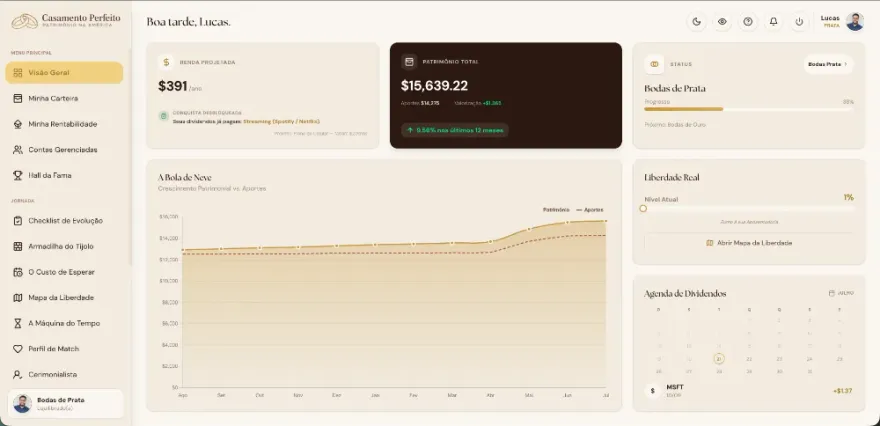
Você lança as notas de corretagem e vê a sua rentabilidade, os dividendos recebidos, a agenda dos próximos e quanto falta pra sua data.
BÔNUS 03
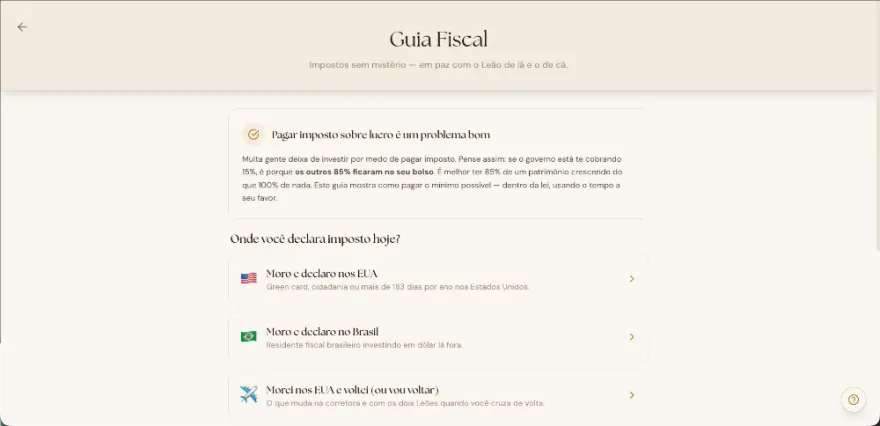
O passo a passo pra levar o seu patrimônio de volta sem pagar imposto desnecessário, dentro da lei.
BÔNUS 04
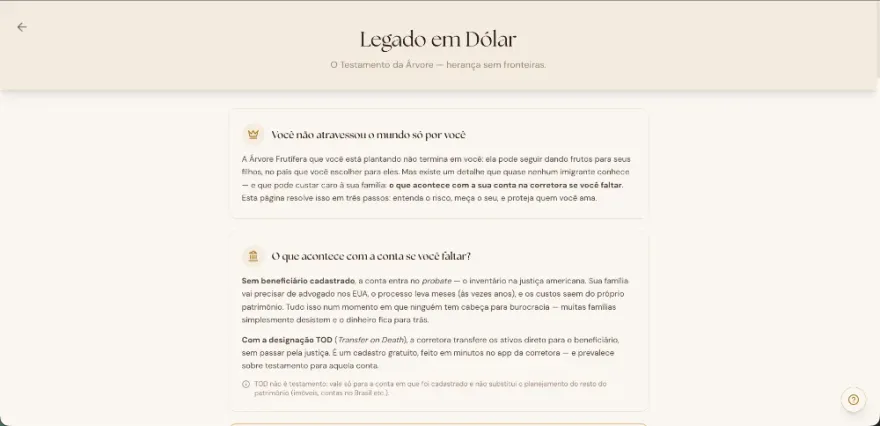
Como deixar os investimentos organizados pra sua família herdar sem burocracia e sem briga.
A Lista das 50 reflete o critério do Filtro de Caráter e tem finalidade educacional. Não constitui recomendação de compra de valores mobiliários.
QUERO LEVAR TUDO ISSOTem rotina corrida, na limpeza, na construção, na cozinha, dirigindo ou no escritório, e já consegue sobrar dinheiro no fim do mês
Quer ter a opção de parar de trabalhar pesado mais cedo, com uma vida confortável
Tem 55, 60 anos e quer um plano de 8 a 15 anos pra complementar o que já vai receber
Vai ficar mais um tempo na América, seja dois anos ou vinte
Tá atolado em dívida (investir devendo é enxugar gelo)
Chegou na América faz pouco tempo e ainda tá arrumando as coisas
Pretende voltar pro Brasil nos próximos meses
Quer ficar rico rápido (Quem quer Ferrari tá na página errada)
Um consultor financeiro americano cobra entre 3 mil a 5 mil dólares por um plano. Cursos de investimento no exterior cobra por volta de US$ 997 e te larga sozinho depois do checkout.
O Patrimônio na América é US$ 297 à vista. E é justo, porque isso, montado assim, não existe em outro lugar.
Este ano eu tenho uma meta: quero construir uma geração de investidores na América. Uma geração se constrói com a porta aberta — e é por isso que o preço é esse, e não o de um consultor.
Menos que um dia de trabalho pra mudar o seu futuro e o da sua família.
Entra, monta o seu Mapa da Liberdade, usa a Cerimonialista, olha as empresas. Se não fizer sentido, clica no botão de reembolso da própria Hotmart, sem precisar conversar com ninguém, e 100% do seu dinheiro volta.
QUERO TESTAR SEM RISCO POR 15 DIASVocê. Ele vai direto pra sua conta na corretora americana, no seu nome, regulada pela SEC e protegida pelo SIPC até US$ 500 mil. Não passa por mim. O aplicativo é o seu guia mão na massa: as aulas, o Mapa da Liberdade, a Cerimonialista e a sua carteira ficam lá. Os investimentos acontecem na corretora, numa conta que só você acessa.
Não. Você vende e ele chega no seu banco em dois dias úteis, de onde você estiver. Pra emergência, mantém a sua reserva.
Vira Black Friday: a empresa boa entra em promoção e o mesmo dinheiro compra mais pedaços dela. Quem começou no topo de 2020, trinta dias antes da pandemia, chegou praticamente no mesmo lugar de quem começou no fundo. É só ter consistência e paciência.
Depois de montado, cinco minutos por mês. No começo, aulas curtas no seu ritmo. Tem aluno que faz tudo em menos de uma semana.
A partir de US$ 100 por mês. Mais importante que o valor é não falhar um mês.
O treinamento inteiro é em português. Onde a tela da corretora aparecer em inglês, eu mostro exatamente onde clicar: minha tela na frente, a sua do lado.
Serve. Se você travou na plataforma, o método organiza o que você começou, com tutorial por corretora. E dá pra estruturar conta conjunta: o programa mostra o caminho.
O patrimônio continua lá, no seu nome, e você saca de qualquer país. O Guia Fiscal te mostra como continuar recebendo em dólar.
Na abertura da conta você já configura os beneficiários. O Legado em Dólar mostra o passo a passo.
Investir é legal, em corretora regulada, com o patrimônio no seu nome. Se a sua situação tem alguma particularidade, vale conversar com um advogado de imigração antes. O programa é educacional e não presta orientação jurídica.
Fala. O aplicativo te mostra quais relatórios tirar da corretora, e eu mostro na tela onde cada número entra na declaração americana e na brasileira. Tudo em português.
Eu ganho na renovação opcional do aplicativo e em quem depois quer sentar comigo. Então o meu negócio só funciona se você ainda estiver investindo daqui a doze meses.
No seu e-mail, em minutos. As aulas são vitalícias. A área de carteira do aplicativo vem por 12 meses, com renovação opcional de US$ 77 por ano.
Cartão, PayPal, carteiras digitais e Pix em real. Se aparecer “entre em contato com o suporte”, a Hotmart bloqueou o seu e-mail por segurança. Usa outro e-mail seu e aprova normal.
Quinze dias de garantia. Você clica no botão de reembolso da Hotmart e recebe cem por cento de volta, sem falar com ninguém.
Você não atravessou o mundo, não aguentou saudade e trabalho pesado… pra deixar o resultado disso tudo rendendo nada.
A parte mais difícil você já fez. Atravessou. O que falta custa 5 minutos por mês, e começa com o botão aqui embaixo.
Faz isso por você. Por quem ficou no Brasil. E por quem vai herdar a sua árvore.